近日,话题#个税专项附加扣除 冲上热搜。根据国家相关规定,纳税人接受技能人员职业资格继续教育、专业技术人员职业资格继续教育的支出,在取得相关证书的当年,按照3600元定额扣除。
哪些证书适用
继续教育专项附加扣除?
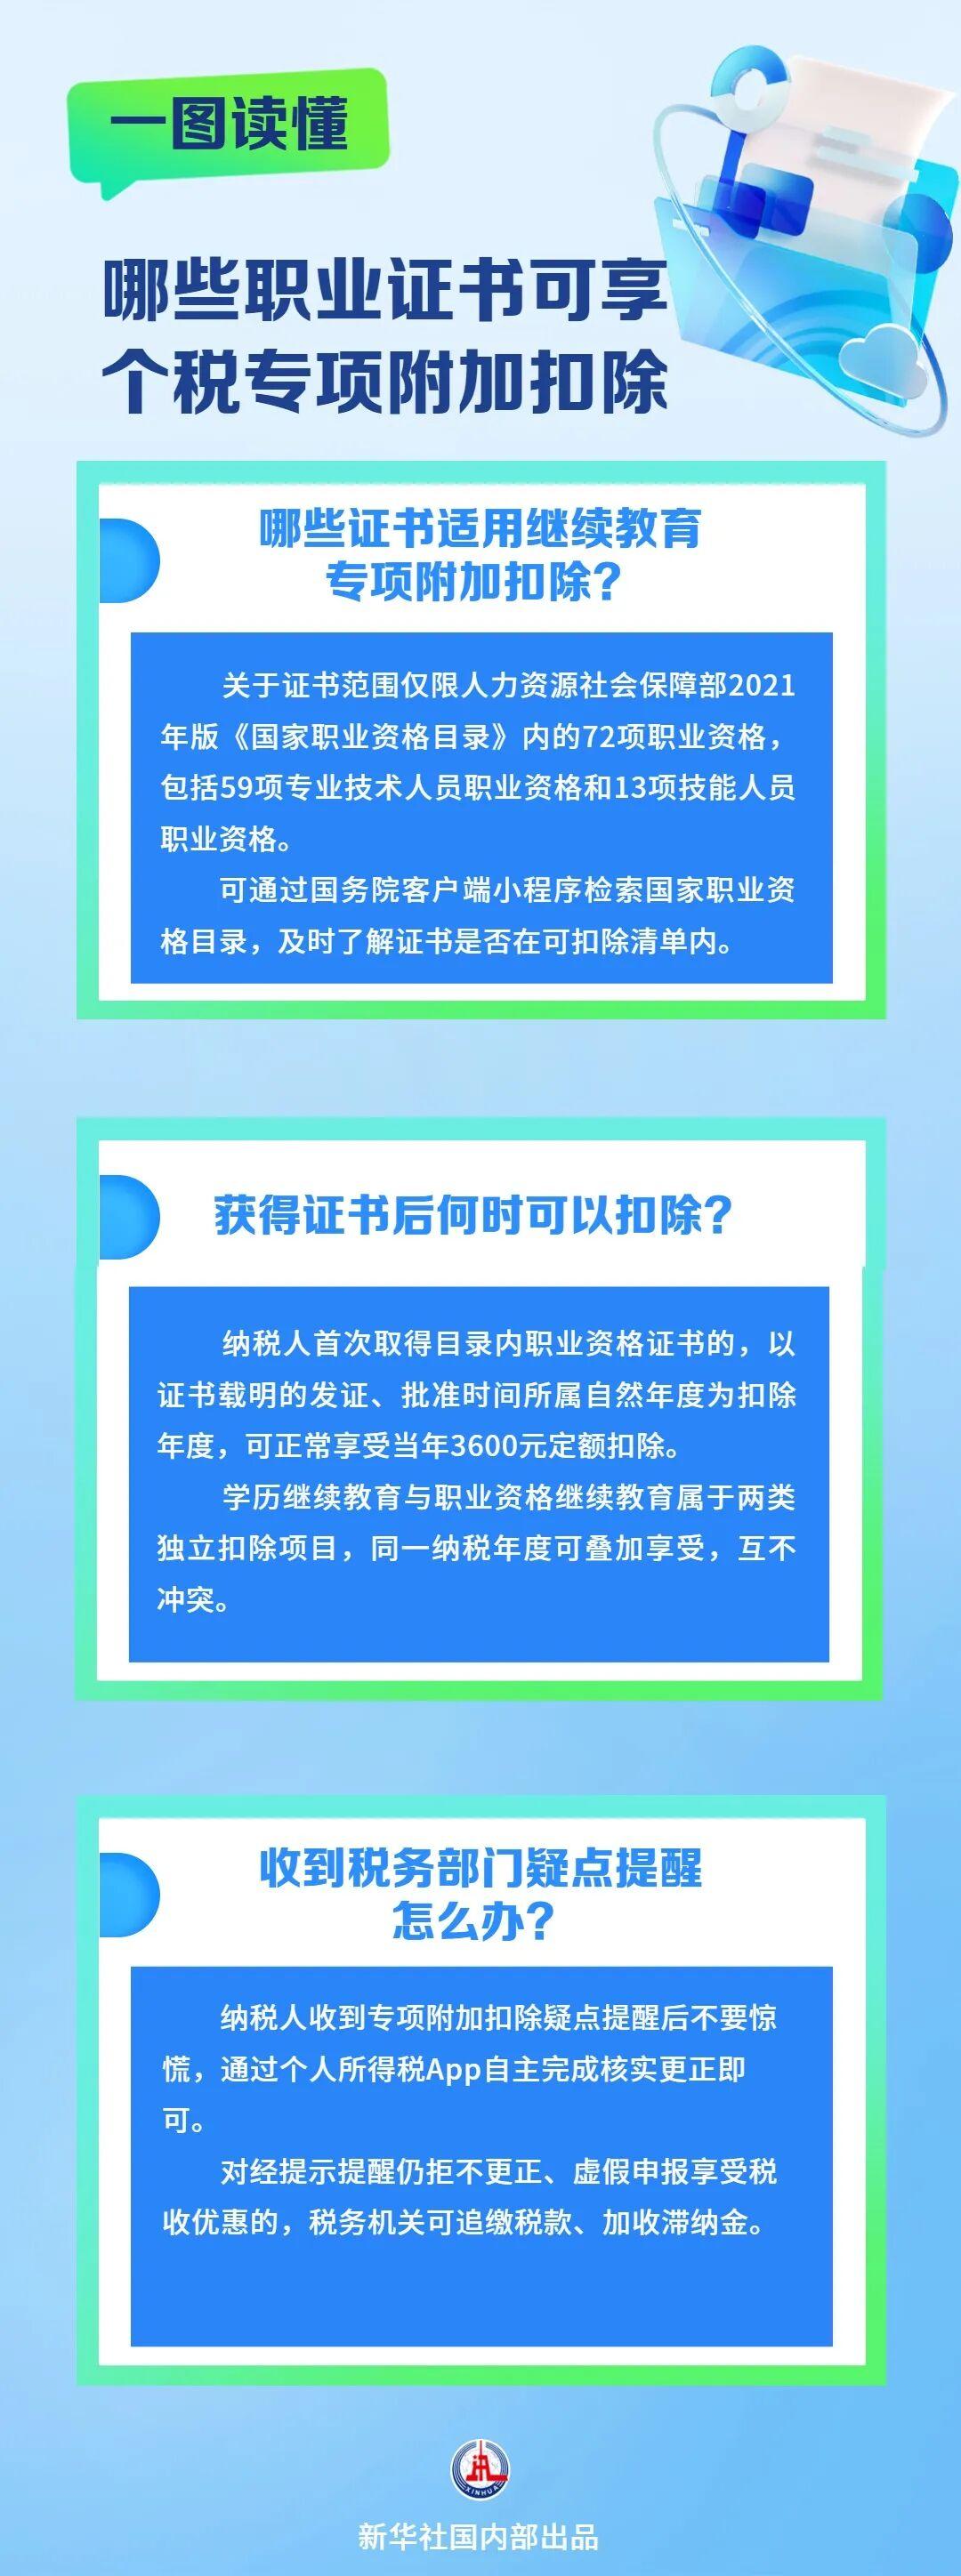
并非所有证书都能享受3600元定额扣除。证书范围仅限人力资源社会保障部2021年版《国家职业资格目录》内的72项职业资格,包括59项专业技术人员职业资格和13项技能人员职业资格。
如税务师、教师资格、会计专业技术资格、注册会计师、经济专业技术资格、建造师、执业药师、计算机技术与软件专业技术资格等,都属于常见可扣除的专业技术人员职业资格;焊工、消防设施操作员、保安员、轨道列车司机等,则属于可扣除的技能人员职业资格。
此外,不在目录内的证书,不能享受这项扣除。教师年度研修结业证、会计人员继续教育学时证明、行业协会培训结业证书、企业内部岗位培训证书、商业机构能力认证证书等,不属于国家准入类、水平评价类职业资格证书,不满足专项附加扣除条件。
制图:刘开雄
获得证书后何时可以扣除?
纳税人首次取得目录内职业资格证书的,以证书载明的发证、批准时间所属自然年度为扣除年度,可正常享受当年3600元定额扣除。
证书取得后的年度继续教育、学时研修、定期注册、年检核验,仅为行业资格有效性延续管理要求,未产生新的职业资格,不得重复申报扣除。到期换证、证书遗失补办,仅为证件载体更新,资格类别、资格等级未发生变化,不属于新取得资格,换证、补办年度不允许享受扣除。
纳税人在考取更高等级全新职业资格时,例如初级会计考取中级会计、二级建造师考取一级建造师等,属于取得全新独立职业资格,新证书发证当年可正常填报扣除。
专家提醒,学历继续教育与职业资格继续教育属于两类独立扣除项目,同一纳税年度可叠加享受,互不冲突。
资料/新华社